Panduan Mengelola Keuangan Keluarga agar Stabil dan Terencana
HaurgeulisMedia.co.id – Mengelola keuangan keluarga sering kali menjadi tantangan karena melibatkan kebutuhan banyak pihak dengan prioritas yang berbeda. Masalah utama yang sering muncul adalah ketidakseimbangan antara pengeluaran rutin dan pendapatan, yang jika dibiarkan akan menghambat rencana masa depan seperti dana pendidikan anak atau dana darurat.
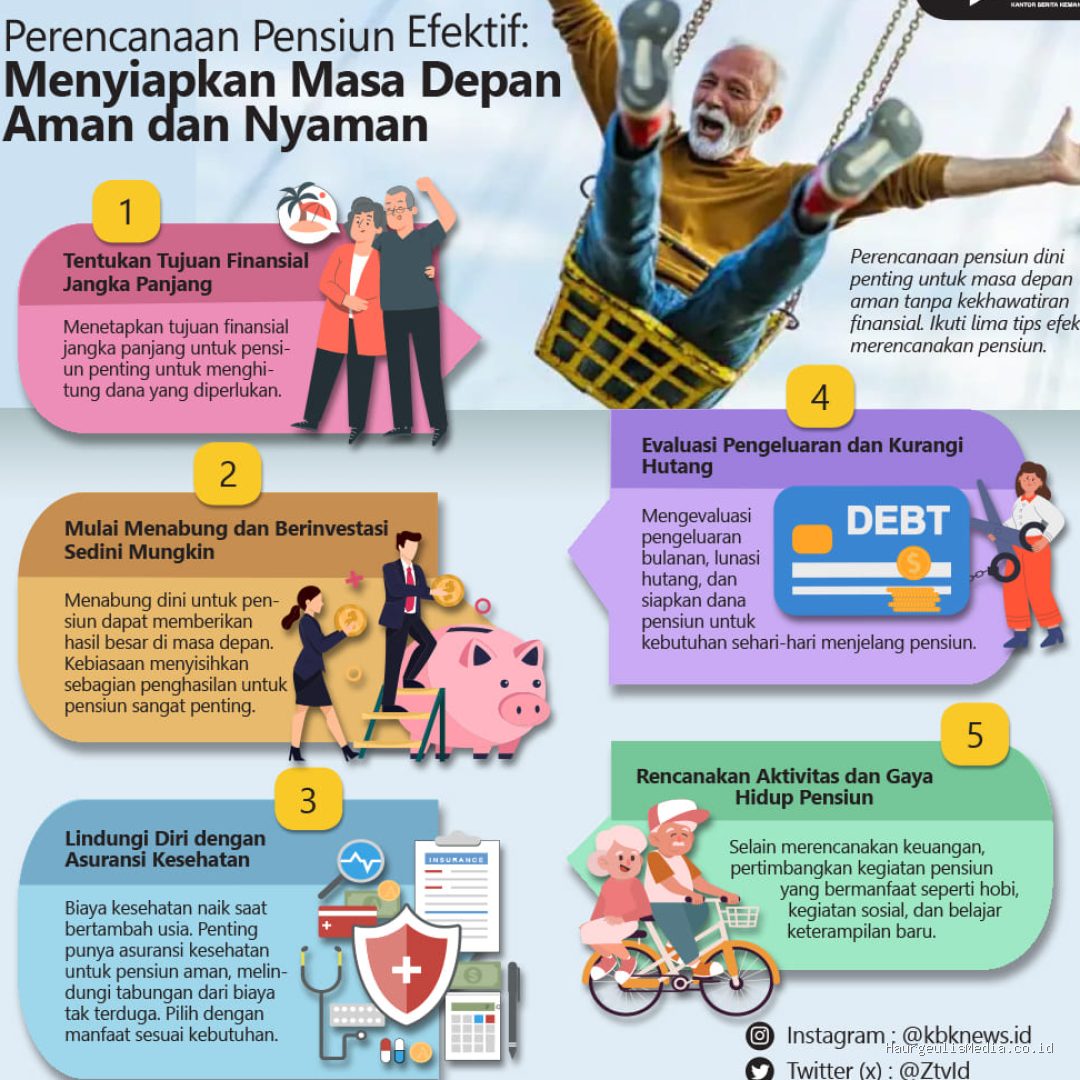
Langkah pertama yang paling krusial adalah keterbukaan informasi keuangan antar pasangan. Tanpa transparansi mengenai pendapatan total dan beban utang yang ada, perencanaan anggaran tidak akan memiliki dasar yang kuat. Kumpulkan semua slip gaji, catatan cicilan, dan tagihan bulanan untuk mendapatkan gambaran utuh mengenai kondisi arus kas keluarga.
Setelah mendapatkan data yang jelas, kategorikan pengeluaran ke dalam dua kelompok besar: kebutuhan pokok dan keinginan. Kebutuhan pokok mencakup biaya makan, tempat tinggal, transportasi, listrik, air, dan kesehatan. Sementara itu, keinginan adalah segala pengeluaran yang bersifat opsional seperti langganan hiburan, makan di luar, atau hobi. Kesalahan umum dalam rumah tangga adalah mencampuradukkan kedua kategori ini sehingga pengeluaran untuk keinginan sering kali memakan jatah dana kebutuhan pokok.
Metode alokasi anggaran yang praktis untuk diterapkan adalah sistem persentase. Misalnya, gunakan prinsip 50-30-20, di mana 50 persen pendapatan digunakan untuk kebutuhan pokok, 30 persen untuk keinginan, dan 20 persen untuk tabungan atau investasi serta pembayaran utang. Persentase ini tidak bersifat kaku dan bisa disesuaikan dengan kondisi ekonomi keluarga masing-masing. Jika cicilan utang saat ini melebihi porsi yang direncanakan, prioritas utama harus digeser untuk melunasi utang tersebut sebelum menambah porsi untuk keinginan.
Dana darurat merupakan komponen yang sering diabaikan namun sangat vital. Idealnya, keluarga memiliki cadangan dana setara dengan tiga hingga enam bulan pengeluaran rutin. Dana ini berfungsi sebagai pelindung saat terjadi hal-hal di luar kendali, seperti kehilangan pekerjaan mendadak, biaya perbaikan rumah yang mendesak, atau kebutuhan medis yang tidak tertanggung asuransi. Simpanlah dana ini di instrumen yang likuid, seperti rekening tabungan terpisah atau reksadana pasar uang, agar mudah dicairkan kapan saja.
Penting untuk memahami bahwa mengelola keuangan bukan berarti memangkas semua pengeluaran hingga tidak ada sisa untuk menikmati hidup. Pemotongan anggaran yang terlalu ekstrem justru sering kali memicu rasa stres yang berujung pada perilaku belanja impulsif sebagai bentuk kompensasi. Tetap alokasikan dana kecil untuk hiburan agar pola hidup tetap sehat secara mental, namun lakukan dengan batas yang telah disepakati bersama.
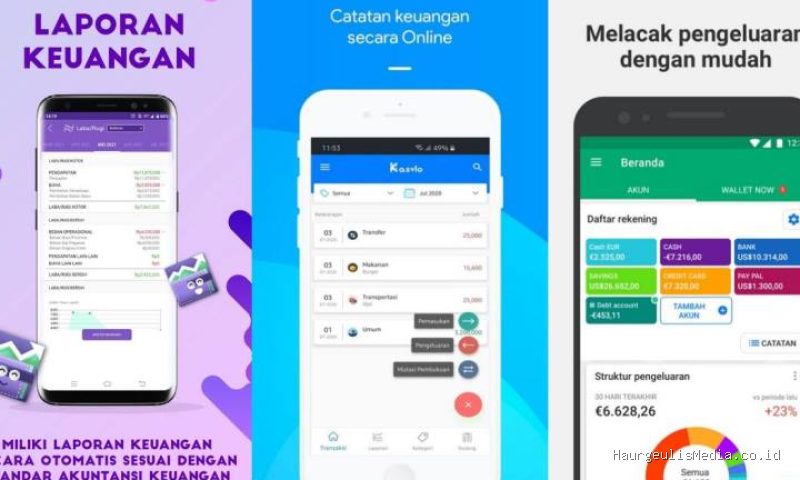
Evaluasi bulanan merupakan kunci keberhasilan jangka panjang. Luangkan waktu di akhir bulan untuk meninjau kembali catatan pengeluaran. Identifikasi di mana kebocoran uang terjadi. Apakah ada pengeluaran rutin yang bisa ditekan, seperti biaya langganan yang jarang digunakan atau biaya makan di luar yang berlebihan? Mengetahui ke mana arah uang pergi akan membantu keluarga membuat keputusan yang lebih cerdas di bulan berikutnya.
Dalam hal instrumen investasi, mulailah dengan produk yang risikonya rendah dan mudah dipahami, seperti emas atau obligasi negara. Hindari terjebak pada tawaran investasi dengan imbal hasil tinggi yang tidak masuk akal. Fokuslah pada konsistensi menabung setiap bulan daripada menunggu sisa uang di akhir bulan. Perlakukan tabungan sebagai pengeluaran wajib yang harus disisihkan segera setelah pendapatan diterima.
Jangan lupakan pentingnya perlindungan melalui asuransi. Asuransi jiwa dan asuransi kesehatan adalah bentuk mitigasi risiko agar aset yang telah dikumpulkan tidak habis seketika saat terjadi musibah besar. Pilih produk asuransi yang sesuai dengan kebutuhan keluarga dan pastikan preminya tidak membebani anggaran bulanan secara berlebihan.
Kesalahan yang sering terjadi adalah ketergantungan pada kartu kredit untuk menutupi kekurangan arus kas bulanan. Kartu kredit sebaiknya hanya digunakan sebagai alat pembayaran yang praktis dan dilunasi penuh setiap bulannya. Jika Anda mulai merasa harus mencicil tagihan kartu kredit, itu adalah sinyal kuat bahwa pengeluaran keluarga sudah berada di luar kendali dan memerlukan penyesuaian gaya hidup segera.
Komunikasi rutin mengenai tujuan keuangan keluarga akan menjaga motivasi tetap tinggi. Diskusikan apa yang ingin dicapai dalam satu tahun ke depan, tiga tahun, hingga sepuluh tahun ke depan. Memiliki tujuan bersama, seperti memiliki rumah sendiri atau menyiapkan biaya kuliah anak, akan membuat setiap anggota keluarga lebih disiplin dalam membatasi keinginan sesaat demi keuntungan di masa depan.
Pengelolaan keuangan keluarga yang bijak tidak dibangun dalam satu malam. Ini adalah proses berkelanjutan yang membutuhkan kesabaran, kedisiplinan, dan evaluasi rutin. Dengan memisahkan kebutuhan dan keinginan, membangun dana darurat, serta menjaga komunikasi yang terbuka, keluarga dapat mencapai stabilitas finansial yang lebih baik dan mampu menghadapi tantangan ekonomi dengan lebih tenang.
📷 Photo by medium.com