
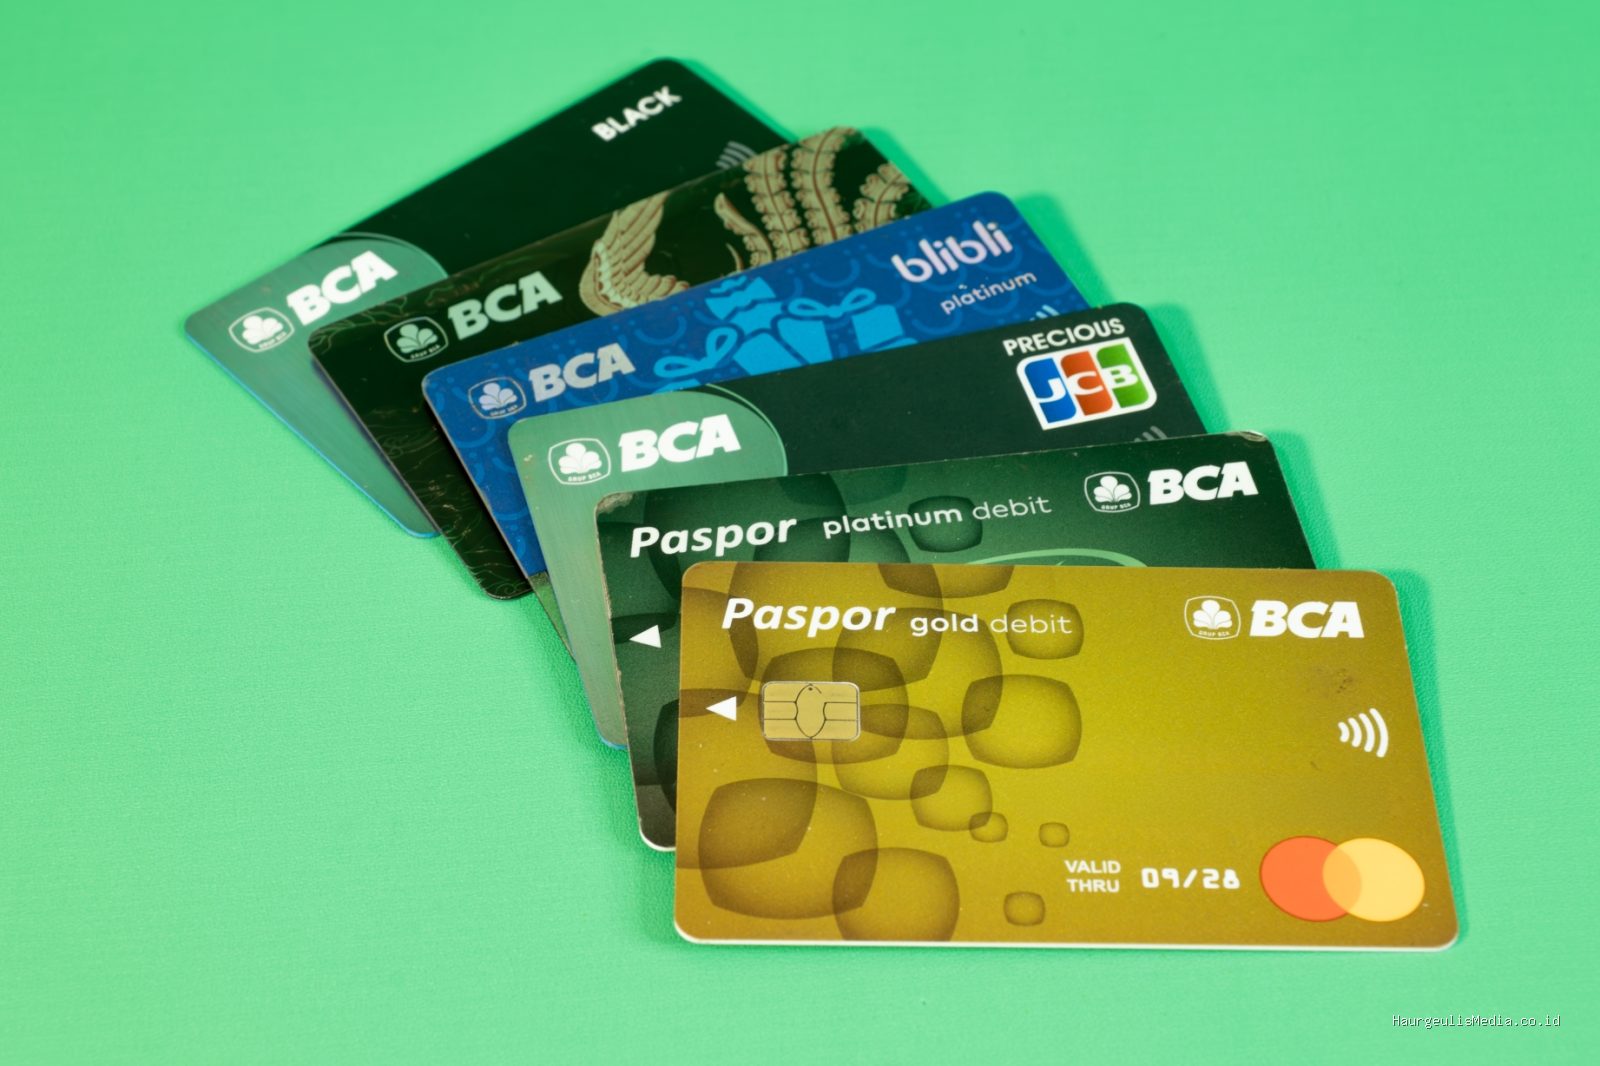
HaurgeulisMedia.co.id – Memilih kartu kredit yang menguntungkan bukan sekadar mencari kartu dengan limit besar, melainkan mencocokkan fitur produk dengan pola pengeluaran bulanan Anda. Kesalahan utama banyak orang adalah memilih kartu berdasarkan tampilan visual atau tawaran hadiah pendaftaran yang besar, tanpa memperhatikan biaya tahunan dan tingkat suku bunga yang justru bisa memberatkan kondisi keuangan dalam jangka panjang.
Langkah pertama sebelum mengajukan permohonan adalah melakukan audit mandiri terhadap kebiasaan belanja. Jika Anda lebih sering menggunakan kartu untuk keperluan rumah tangga, kartu dengan fitur cashback di supermarket tentu lebih relevan daripada kartu yang fokus pada poin maskapai penerbangan. Sebaliknya, bagi mereka yang rutin bepergian untuk urusan pekerjaan, kartu dengan fasilitas akses ruang tunggu bandara atau konversi poin ke miles akan jauh lebih memberikan nilai tambah.
Memahami Struktur Biaya dan Bunga
Banyak pengguna terjebak pada promosi bunga nol persen tanpa menyadari adanya biaya admin atau biaya tahunan yang cukup tinggi. Perhatikan dengan saksama tabel biaya yang disediakan bank. Biaya tahunan sering kali bisa dihapuskan dengan syarat transaksi tertentu atau melalui negosiasi dengan layanan pelanggan, namun suku bunga atas saldo terutang bersifat tetap dan cenderung tinggi jika pembayaran dilakukan secara mencicil.
Suku bunga kartu kredit bukanlah instrumen untuk berutang jangka panjang. Gunakan kartu kredit sebagai alat pembayaran yang praktis dan segera lunasi tagihan secara penuh setiap bulan sebelum tanggal jatuh tempo. Dengan cara ini, Anda bisa menikmati keuntungan dari program kartu kredit tanpa harus membayar bunga sepeser pun kepada bank penerbit.
Menilai Program Reward dan Cashback
Program loyalitas adalah salah satu nilai jual utama. Ada dua jenis utama: poin reward yang bisa ditukar barang atau miles, dan cashback yang langsung memotong tagihan. Pilihlah jenis yang paling mudah Anda gunakan. Poin yang menumpuk namun sulit ditukar atau memiliki masa kedaluwarsa singkat hanya akan merugikan Anda. Pastikan program yang ditawarkan sesuai dengan gaya hidup, misalnya diskon di restoran favorit atau cashback untuk pembelian bahan bakar kendaraan.
Perhatikan pula plafon maksimal cashback. Beberapa kartu menawarkan persentase cashback yang terlihat besar, namun memiliki batas maksimal nominal yang bisa diterima setiap bulannya. Bacalah syarat dan ketentuan mengenai metode perhitungan poin atau cashback agar Anda tidak salah langkah dalam memaksimalkan penggunaan kartu.
Fasilitas Tambahan dan Keamanan
Selain reward, periksa fasilitas tambahan seperti asuransi perjalanan, perlindungan pembelian, atau layanan asisten pribadi. Beberapa kartu kredit menyertakan perlindungan asuransi kecelakaan diri atau keterlambatan bagasi secara otomatis jika tiket perjalanan dibeli menggunakan kartu tersebut. Fitur keamanan seperti notifikasi transaksi real-time melalui aplikasi perbankan dan kemampuan untuk mengunci kartu secara instan melalui ponsel adalah standar yang wajib dimiliki saat ini untuk meminimalisir risiko penyalahgunaan data.
Kesalahan yang Harus Dihindari
Jangan pernah memiliki kartu kredit lebih dari yang bisa Anda kelola. Memiliki banyak kartu dengan siklus tagihan yang berbeda-beda justru meningkatkan risiko lupa membayar, yang berujung pada denda keterlambatan dan penurunan skor kredit. Skor kredit yang buruk akan menyulitkan Anda saat hendak mengajukan pinjaman lain di masa depan, seperti kredit kepemilikan rumah atau pinjaman modal usaha.
Hindari juga kebiasaan melakukan tarik tunai melalui kartu kredit. Biaya administrasi dan bunga tarik tunai kartu kredit jauh lebih tinggi dibandingkan dengan meminjam uang melalui produk pinjaman tunai atau menggunakan tabungan pribadi. Tarik tunai hanya disarankan untuk kondisi darurat yang sangat mendesak ketika tidak ada pilihan lain yang tersedia.
Tips Praktis dalam Memilih dan Menggunakan
- Prioritaskan kartu dengan biaya tahunan yang sebanding dengan nilai manfaat yang Anda terima, atau pilih kartu yang menawarkan kebijakan bebas iuran tahunan selamanya.
- Periksa apakah merchant atau toko tempat Anda biasa berbelanja sering mengadakan kerja sama promosi dengan bank penerbit kartu tertentu.
- Gunakan fitur auto-debet dari rekening tabungan untuk pembayaran tagihan guna menghindari risiko denda akibat keterlambatan lupa tanggal jatuh tempo.
- Selalu periksa ringkasan tagihan bulanan untuk memastikan tidak ada transaksi yang tidak Anda kenali, dan segera laporkan jika ditemukan ketidaksesuaian.
- Jaga rasio penggunaan kredit tetap rendah, idealnya di bawah 30 persen dari total limit yang diberikan, untuk menjaga kesehatan profil kredit Anda.
Kartu kredit yang menguntungkan adalah kartu yang mendukung efisiensi keuangan Anda, bukan yang memicu pengeluaran impulsif. Dengan memahami pola belanja, membandingkan struktur biaya, dan disiplin dalam pembayaran, kartu kredit dapat menjadi instrumen keuangan yang sangat membantu dalam pengelolaan arus kas dan memberikan keuntungan tambahan melalui berbagai program reward yang ditawarkan. Fokuslah pada nilai manfaat jangka panjang dan pastikan untuk selalu membaca detail kontrak sebelum menandatangani persetujuan kepemilikan kartu.
📷 Photo by tuwaga.id