
HaurgeulisMedia.co.id – Pensiun dini bukan sekadar berhenti bekerja sebelum usia senja, melainkan transisi gaya hidup yang menuntut kemandirian finansial penuh agar tidak bergantung pada penghasilan aktif. Banyak orang terjebak pada asumsi bahwa pensiun dini hanya soal menabung dalam jumlah besar, padahal kuncinya terletak pada efisiensi pengelolaan aset dan kendali atas pengeluaran jangka panjang.
Langkah pertama dalam merencanakan masa pensiun yang lebih awal adalah menghitung angka kebebasan finansial yang realistis. Rumus sederhana yang sering digunakan adalah mengalikan pengeluaran tahunan dengan angka 25. Jika kebutuhan hidup Anda dalam setahun mencapai Rp100 juta, maka Anda membutuhkan aset produktif setidaknya Rp2,5 miliar. Angka ini didasarkan pada asumsi tingkat penarikan dana sebesar 4 persen per tahun yang dianggap aman untuk menjaga modal tetap utuh sementara inflasi tetap terkendali.
Namun, angka tersebut hanyalah estimasi kasar. Anda harus menyesuaikan target dengan gaya hidup yang diinginkan setelah tidak lagi bekerja. Apakah Anda berencana untuk tetap tinggal di kota besar, pindah ke daerah dengan biaya hidup lebih rendah, atau memulai bisnis kecil yang menghasilkan arus kas? Perubahan gaya hidup akan mengubah kebutuhan modal secara signifikan.
Strategi investasi menjadi fondasi utama dalam perjalanan ini. Anda tidak bisa mengandalkan tabungan konvensional karena nilainya akan tergerus inflasi. Portofolio yang terdiversifikasi menjadi keharusan. Aset yang menghasilkan pendapatan pasif, seperti dividen saham, bunga obligasi, atau pendapatan sewa properti, harus menjadi fokus utama. Tujuannya adalah membangun mesin pencetak uang yang mampu menutupi biaya hidup tanpa harus menyentuh dana pokok secara berlebihan.
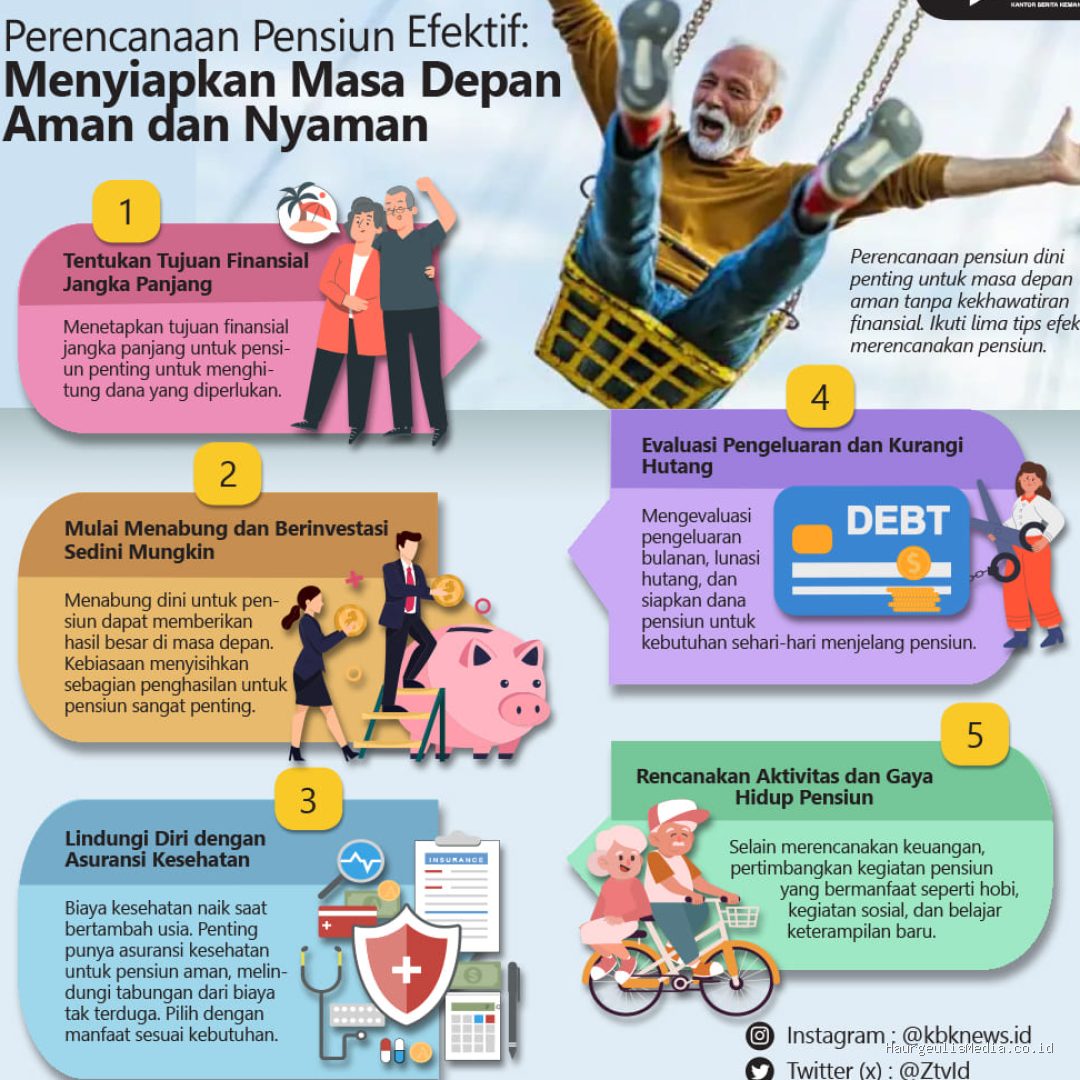
Kesalahan umum yang sering dilakukan adalah tidak memperhitungkan biaya tak terduga, terutama sektor kesehatan. Seiring bertambahnya usia, risiko kesehatan meningkat dan biaya medis cenderung naik lebih cepat daripada inflasi barang konsumsi. Memiliki asuransi kesehatan yang komprehensif adalah kewajiban sebelum memutuskan untuk berhenti dari pekerjaan tetap. Tanpa proteksi ini, seluruh rencana pensiun Anda bisa hancur hanya karena satu peristiwa medis yang memerlukan biaya besar.
Selain aspek finansial, aspek psikologis sering kali diabaikan. Bekerja memberikan struktur waktu, interaksi sosial, dan rasa pencapaian. Ketika struktur tersebut hilang, banyak pensiunan dini mengalami kebingungan atau penurunan kesehatan mental. Rencanakan apa yang akan Anda lakukan setelah berhenti bekerja. Apakah Anda akan menekuni hobi, menjadi sukarelawan, atau mengerjakan proyek yang memberikan kepuasan batin? Pensiun dini yang sukses adalah ketika Anda berpindah dari bekerja untuk bertahan hidup menjadi bekerja untuk tujuan yang lebih bermakna.
Manajemen utang adalah komponen yang sering luput dari perhatian. Memasuki masa pensiun dengan beban utang berbunga tinggi, seperti kredit konsumtif atau cicilan kendaraan, akan sangat membebani arus kas. Prioritaskan melunasi semua utang produktif dan konsumtif sebelum Anda benar-benar melepaskan sumber penghasilan utama. Kebebasan finansial yang sesungguhnya berarti tidak memiliki kewajiban pembayaran bulanan kepada pihak lain.
Berikut adalah beberapa hal praktis yang perlu diperhatikan saat merancang strategi:
- Evaluasi pengeluaran bulanan secara jujur. Pisahkan antara kebutuhan dasar dan keinginan untuk mengetahui batas minimal dana yang harus tersedia.
- Otomatisasi investasi. Jangan mengandalkan sisa uang di akhir bulan untuk menabung. Tetapkan persentase dari penghasilan yang langsung dialokasikan ke instrumen investasi segera setelah gaji diterima.
- Tingkatkan literasi keuangan secara berkelanjutan. Dunia investasi terus berubah, dan memahami cara kerja berbagai aset akan membantu Anda mengambil keputusan yang lebih tepat di tengah ketidakpastian pasar.
- Siapkan dana darurat yang terpisah dari aset investasi. Dana ini harus cukup untuk menutupi kebutuhan hidup selama 6 hingga 12 bulan agar Anda tidak perlu menjual aset investasi di saat pasar sedang turun.
- Perhatikan pajak. Pahami implikasi pajak dari setiap instrumen investasi yang Anda miliki. Pengelolaan pajak yang efisien dapat meningkatkan hasil investasi secara signifikan dalam jangka panjang.
Hindari terjebak dalam tren investasi yang menjanjikan keuntungan instan. Pensiun dini memerlukan konsistensi, bukan spekulasi. Banyak orang gagal mencapai target karena mencoba mengambil jalan pintas dengan instrumen berisiko tinggi tanpa pemahaman mendalam. Fokuslah pada pertumbuhan jangka panjang yang stabil dan dapat diprediksi.
Waktu merupakan aset paling berharga dalam perencanaan ini. Semakin awal Anda memulai investasi, semakin besar efek bunga majemuk yang dapat bekerja untuk Anda. Namun, jika Anda baru memulainya di usia yang lebih matang, Anda mungkin perlu menyesuaikan ekspektasi gaya hidup atau menambah sumber penghasilan sampingan untuk mengejar ketertinggalan.
Pensiun dini bukanlah garis finish, melainkan titik awal untuk menjalani hidup dengan kendali penuh atas waktu Anda. Dengan perencanaan yang matang, manajemen risiko yang ketat, dan disiplin dalam pengelolaan aset, transisi menuju masa pensiun dapat dilakukan dengan tenang tanpa harus mengorbankan kualitas hidup di masa depan.
Kesuksesan dalam pensiun dini bergantung pada kemampuan Anda menyelaraskan antara target finansial dengan gaya hidup yang realistis. Fokuslah pada pembangunan aset yang menghasilkan arus kas, lindungi diri dari risiko besar melalui asuransi, dan pastikan Anda memiliki tujuan hidup yang jelas sebelum meninggalkan rutinitas pekerjaan. Keseimbangan antara kemapanan finansial dan kesiapan mental adalah kunci utama untuk menikmati masa pensiun yang panjang dan bermakna.
📷 Photo by kbknews.id