
HaurgeulisMedia.co.id – Menghitung Pajak Penghasilan (PPh) sering kali dianggap rumit karena melibatkan berbagai komponen pengurang dan lapisan tarif progresif. Padahal, memahami alur perhitungannya membantu Anda memastikan kewajiban perpajakan terpenuhi dengan benar sekaligus menghindari kesalahan pelaporan yang berisiko pada denda atau kelebihan bayar.
Inti dari perhitungan PPh terletak pada konsep Penghasilan Kena Pajak (PKP). Pajak tidak dikenakan langsung dari total penghasilan bruto, melainkan dari sisa penghasilan setelah dikurangi biaya-biaya yang diizinkan oleh undang-undang.
Langkah pertama adalah menentukan total penghasilan bruto dalam satu tahun. Jika Anda adalah karyawan, angka ini mencakup gaji pokok, tunjangan, bonus, dan premi asuransi yang dibayarkan pemberi kerja. Bagi pekerja lepas atau pelaku usaha, penghasilan bruto adalah total omzet yang diterima selama periode pajak yang bersangkutan.
Setelah mendapatkan total penghasilan bruto, Anda perlu menghitung pengurang yang sah. Untuk karyawan, pengurang ini meliputi biaya jabatan, iuran pensiun, dan iuran Jaminan Hari Tua (JHT) yang dibayar sendiri. Setelah penghasilan bruto dikurangi pengurang, Anda akan mendapatkan penghasilan neto. Angka inilah yang nantinya akan dikurangi dengan Penghasilan Tidak Kena Pajak (PTKP).
PTKP adalah batasan penghasilan yang tidak dikenai pajak. Besaran PTKP ditentukan berdasarkan status pernikahan dan jumlah tanggungan keluarga. Sebagai contoh, status lajang (TK/0) memiliki besaran PTKP yang berbeda dengan status menikah dengan anak (K/1). Selisih antara penghasilan neto dan PTKP inilah yang disebut sebagai Penghasilan Kena Pajak (PKP).
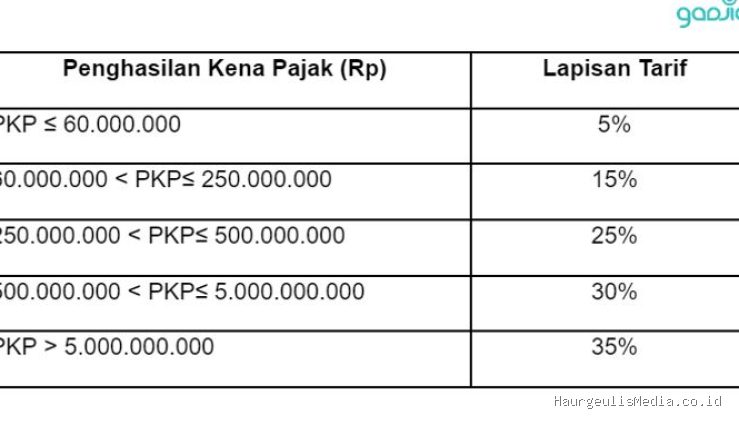
Setelah mendapatkan nilai PKP, langkah selanjutnya adalah menerapkan tarif progresif. Tarif pajak di Indonesia bersifat bertingkat, artinya semakin besar penghasilan, semakin tinggi persentase pajak yang dikenakan pada lapisan penghasilan tersebut. Tarif ini umumnya dibagi menjadi beberapa lapisan, mulai dari 5% untuk lapisan penghasilan terendah hingga 35% untuk lapisan penghasilan tertinggi.
Penting untuk diingat bahwa tarif progresif bekerja secara akumulatif. Anda tidak langsung mengalikan total PKP dengan persentase tertinggi. Sebagai contoh, jika PKP Anda masuk ke lapisan kedua, maka bagian penghasilan yang masuk di lapisan pertama tetap dikenakan tarif lapisan pertama, sementara sisanya baru dikenakan tarif lapisan kedua.
Bagi pemilik usaha atau pekerja lepas yang memiliki omzet bruto di bawah jumlah tertentu dalam satu tahun, terdapat metode perhitungan pajak yang lebih sederhana, yaitu Pajak Penghasilan Final. Metode ini menggunakan tarif yang dikalikan langsung dengan total omzet bruto bulanan. Karena sifatnya final, pajak yang dibayarkan sudah dianggap melunasi seluruh kewajiban PPh untuk penghasilan tersebut dan tidak perlu lagi diperhitungkan di akhir tahun dalam SPT Tahunan.
Kesalahan yang sering terjadi adalah mencampuradukkan antara pajak atas penghasilan bruto dengan pajak atas penghasilan neto. Pastikan Anda mengetahui apakah jenis penghasilan yang Anda terima dikenakan pajak atas penghasilan bruto (Final) atau harus dihitung melalui mekanisme pengurangan biaya dan PTKP (Non-Final).
Selain itu, ketelitian dalam mencatat bukti potong pajak sangat krusial. Jika Anda bekerja di sebuah perusahaan, perusahaan biasanya sudah memotong pajak dari gaji Anda setiap bulan. Bukti potong ini berfungsi sebagai kredit pajak atau pengurang pajak yang harus dibayar di akhir tahun. Jika total pajak yang dipotong perusahaan sudah sama atau lebih besar dari total pajak terutang, Anda tidak perlu lagi membayar pajak tambahan saat melapor SPT.
Tips praktis untuk memudahkan perhitungan pajak:
- Simpan semua dokumen bukti potong pajak dari pemberi kerja atau pihak ketiga dengan rapi.
- Selalu perbarui status data diri, terutama jika terjadi perubahan status pernikahan atau jumlah tanggungan keluarga, karena hal ini langsung memengaruhi nilai PTKP.
- Manfaatkan kalkulator pajak resmi atau Panduan yang disediakan otoritas pajak untuk meminimalkan risiko salah hitung.
- Pahami perbedaan antara tahun pajak (biasanya sama dengan tahun kalender) dan periode pelaporan agar tidak melewati batas waktu yang ditentukan.
- Jika penghasilan Anda berasal dari berbagai sumber, pastikan untuk menggabungkan seluruh penghasilan tersebut sebelum menghitung PKP agar tidak terjadi kurang bayar.
Melakukan simulasi perhitungan secara berkala, terutama jika terjadi kenaikan penghasilan yang signifikan, dapat membantu Anda melakukan perencanaan keuangan yang lebih matang. Pajak bukanlah beban yang harus dihindari, melainkan kewajiban yang jika dikelola dengan sistematis, akan memberikan ketenangan dalam pengelolaan keuangan pribadi maupun bisnis.
Menghitung PPh pada dasarnya adalah proses mengidentifikasi total penghasilan, memilah penghasilan yang dikenakan pajak, menerapkan pengurang yang sah, dan mengalikan hasilnya dengan tarif progresif yang berlaku. Keakuratan perhitungan sangat bergantung pada kelengkapan data penghasilan dan pemahaman mengenai status PTKP yang Anda miliki. Dengan memisahkan antara penghasilan final dan non-final serta mendokumentasikan bukti potong dengan baik, kewajiban perpajakan dapat diselesaikan secara efisien dan tepat waktu.
📷 Photo by gadjian.com