
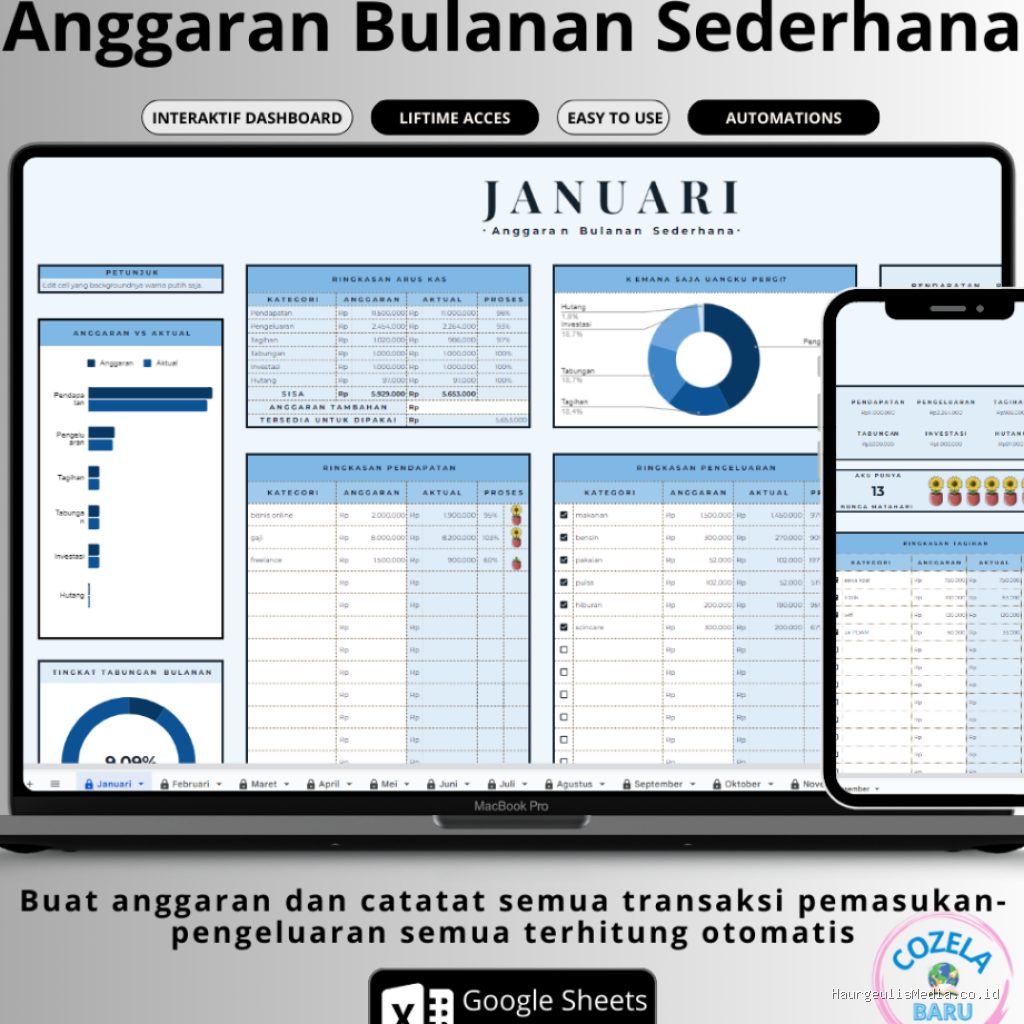
HaurgeulisMedia.co.id – Menyusun anggaran bulanan sering kali gagal bukan karena kurangnya niat, melainkan karena rencana yang dibuat terlalu kaku atau tidak mencerminkan realitas pengeluaran sehari-hari. Banyak orang terjebak dalam ekspektasi bahwa mereka bisa memangkas pengeluaran secara drastis dalam semalam, padahal perubahan gaya hidup yang berkelanjutan membutuhkan pendekatan yang lebih terukur dan jujur terhadap pola konsumsi.
Langkah pertama dalam menciptakan anggaran yang realistis adalah berhenti mengandalkan asumsi. Kebanyakan orang mencoba membuat anggaran dengan menuliskan angka “ideal” yang mereka harap bisa dicapai, bukannya angka yang benar-benar mereka habiskan. Untuk mendapatkan gambaran akurat, luangkan waktu setidaknya satu bulan untuk mencatat setiap transaksi, sekecil apa pun itu. Gunakan aplikasi catatan, buku saku, atau mutasi rekening bank untuk melihat ke mana sebenarnya uang Anda pergi. Data historis ini adalah fondasi paling jujur dalam menyusun rencana keuangan ke depan.
Setelah mengetahui pola pengeluaran, kategorikan biaya menjadi dua bagian utama: kebutuhan pokok dan keinginan. Kebutuhan pokok mencakup sewa tempat tinggal, listrik, air, transportasi, dan bahan makanan dasar. Sementara itu, keinginan meliputi langganan layanan digital, makan di luar, hobi, atau barang-barang tersier. Kesalahan umum yang sering terjadi adalah memasukkan keinginan ke dalam prioritas utama, sehingga ketika pendapatan terbatas, anggaran untuk kebutuhan dasar justru terabaikan.
Metode 50/30/20 sering disarankan sebagai acuan umum, di mana 50 persen pendapatan dialokasikan untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan atau pembayaran utang. Namun, metode ini tidak berlaku universal. Jika biaya tempat tinggal dan transportasi di lokasi Anda memakan 60 persen dari pendapatan, memaksa diri mengikuti angka 50 persen hanya akan membuat anggaran Anda gagal di tengah jalan. Sesuaikan persentase tersebut dengan kondisi biaya hidup di lingkungan Anda. Anggaran yang realistis adalah anggaran yang mengakomodasi biaya hidup nyata, bukan yang mengikuti tren persentase ideal dari buku keuangan.
Penting untuk menyisihkan pos pengeluaran untuk biaya tidak terduga atau biaya musiman. Banyak orang merasa gagal dalam beranggaran karena tiba-tiba ada pengeluaran mendadak seperti biaya servis kendaraan, iuran lingkungan, atau perayaan hari besar. Masukkan pos “biaya tak terduga” dalam anggaran bulanan Anda, meskipun jumlahnya kecil. Dengan cara ini, ketika kebutuhan tersebut muncul, Anda tidak perlu mengacaukan alokasi dana untuk kebutuhan pokok lainnya.
Terapkan sistem pembayaran yang memisahkan antara uang untuk kebutuhan dan uang untuk keinginan. Anda bisa menggunakan dua rekening berbeda atau membagi uang tunai ke dalam amplop-amplop kategori. Saat uang di amplop “keinginan” habis, Anda harus berhenti melakukan pengeluaran tersebut sampai bulan berikutnya. Batasan fisik ini sering kali lebih efektif daripada sekadar catatan di atas kertas atau aplikasi karena memberikan peringatan visual yang langsung terasa saat dana mulai menipis.
Evaluasi adalah bagian yang tidak terpisahkan dari proses ini. Anggaran bulanan bukanlah dokumen mati. Di akhir bulan, luangkan waktu untuk membandingkan antara rencana yang dibuat dengan realisasi pengeluaran. Jika ada kategori yang selalu membengkak, tanyakan pada diri sendiri apakah anggaran tersebut memang kurang realistis atau apakah ada perilaku konsumsi yang perlu diubah. Jangan menghukum diri sendiri jika meleset, tetapi gunakan data tersebut untuk memperbaiki anggaran di bulan berikutnya agar lebih akurat.
Hindari godaan untuk membuat anggaran yang terlalu detail hingga ke angka satuan rupiah terkecil. Terlalu banyak detail justru akan membuat Anda lelah dan enggan melanjutkan proses pencatatan. Fokuslah pada kategori-kategori besar. Jika pengeluaran Anda dalam satu kategori sudah mendekati batas, itulah saatnya untuk mengerem pengeluaran, tanpa harus stres memikirkan setiap sen yang keluar.
Perhatikan pula jebakan psikologis seperti “pengeluaran kecil yang sering”. Pembelian kopi harian atau camilan di minimarket mungkin terlihat tidak seberapa, namun jika diakumulasikan dalam satu bulan, jumlahnya bisa sangat signifikan. Jika Anda merasa anggaran selalu kurang, periksa kembali pengeluaran-pengeluaran kecil ini. Sering kali, masalah utama bukanlah pendapatan yang kurang, melainkan kebocoran halus dari kebiasaan konsumsi yang tidak disadari.
Anggaran yang berhasil adalah anggaran yang dapat dijalankan secara konsisten tanpa membuat Anda merasa tersiksa. Tujuannya bukan untuk membatasi hidup Anda hingga tidak bisa menikmati apa pun, melainkan untuk memastikan bahwa uang yang Anda hasilkan digunakan untuk hal-hal yang benar-benar memberikan nilai atau manfaat bagi masa depan Anda. Jika anggaran Anda terlalu ketat, Anda akan cenderung berhenti di tengah jalan. Sisakan ruang untuk fleksibilitas agar Anda tetap bisa menikmati hidup sambil tetap menjaga kesehatan keuangan dalam jangka panjang.
Menyusun anggaran bulanan yang realistis memerlukan kejujuran dalam melihat pola pengeluaran, penyesuaian dengan biaya hidup yang sesungguhnya, serta kedisiplinan dalam melakukan evaluasi berkala. Kunci utamanya terletak pada adaptabilitas; jangan ragu untuk mengubah alokasi jika kondisi keuangan atau kebutuhan hidup berubah. Dengan berfokus pada data nyata dan menghindari ekspektasi yang terlalu muluk, Anda dapat membangun sistem pengelolaan keuangan yang stabil dan berkelanjutan.
📷 Photo by shopee.co.id