
HaurgeulisMedia.co.id – Dana Darurat berfungsi sebagai jaring pengaman finansial saat Anda menghadapi situasi di luar kendali, seperti kehilangan pekerjaan, perbaikan rumah yang mendadak, atau tagihan medis yang tidak terduga. Tanpa ketersediaan dana ini, seseorang cenderung beralih ke utang berbunga tinggi atau mencairkan investasi jangka panjang sebelum waktunya, yang justru merusak rencana keuangan yang telah disusun dengan rapi.
Banyak orang keliru menganggap dana darurat sebagai tabungan biasa untuk rencana liburan atau pembelian barang konsumtif. Padahal, dana ini memiliki fungsi spesifik yaitu untuk mempertahankan stabilitas ekonomi rumah tangga agar Anda tidak terjebak dalam siklus utang saat terjadi peristiwa yang mengganggu arus kas pendapatan utama.
Menentukan jumlah ideal dana darurat sangat bergantung pada profil risiko individu. Seseorang dengan pendapatan yang fluktuatif atau yang memiliki tanggungan keluarga besar memerlukan cadangan yang lebih tebal dibandingkan mereka yang memiliki pekerjaan dengan pendapatan tetap dan belum memiliki tanggungan. Sebagai tolok ukur umum, Anda bisa memulai dengan mengumpulkan setara tiga hingga enam bulan pengeluaran pokok bulanan. Pengeluaran pokok di sini mencakup kebutuhan mendasar seperti konsumsi, biaya listrik, air, cicilan utang, dan biaya transportasi, bukan gaya hidup atau hiburan.
Cara paling efektif untuk membangun dana ini adalah dengan memperlakukannya sebagai pos pengeluaran wajib, bukan sisa uang di akhir bulan. Anda dapat menyisihkan persentase tertentu dari penghasilan setiap kali menerima gaji. Jika menyisihkan dalam jumlah besar terasa berat, mulailah dengan nominal kecil yang konsisten. Konsistensi jauh lebih berharga daripada jumlah besar yang hanya dilakukan sesekali namun tidak berkelanjutan.
Penyimpanan dana darurat memerlukan strategi khusus agar tujuan utamanya tercapai, yaitu likuiditas dan keamanan. Dana ini harus mudah diakses kapan saja saat dibutuhkan. Rekening tabungan terpisah atau instrumen pasar uang adalah pilihan yang lazim digunakan. Hindari menempatkan dana darurat pada instrumen investasi yang memiliki risiko tinggi atau yang memerlukan waktu lama untuk dicairkan, seperti saham gorengan, properti, atau emas fisik yang harus dijual kembali dengan proses panjang. Tujuannya bukan untuk mengejar keuntungan atau imbal hasil tinggi, melainkan memastikan dana tersebut tersedia saat keadaan mendesak tiba.
Kesalahan umum yang sering terjadi adalah menggunakan dana darurat untuk kebutuhan yang sebenarnya bisa direncanakan. Misalnya, menggunakan dana tersebut untuk membayar pajak kendaraan atau membeli perangkat elektronik baru dengan alasan diskon. Jika dana darurat digunakan untuk hal-hal yang tidak bersifat mendesak, Anda akan kehilangan perlindungan saat benar-benar menghadapi situasi darurat yang sesungguhnya. Disiplin dalam menjaga pos ini adalah kunci utama keberhasilannya.
Penting juga untuk melakukan evaluasi secara berkala. Kondisi hidup seseorang tidak statis. Perubahan status pernikahan, jumlah anak, hingga pindah tempat tinggal dapat mengubah besaran pengeluaran pokok bulanan Anda. Oleh karena itu, sesuaikan target dana darurat Anda setiap kali terjadi perubahan signifikan dalam gaya hidup atau struktur pengeluaran rumah tangga agar jaring pengaman tersebut tetap relevan dengan kebutuhan saat ini.
Bagi mereka yang baru memulai, langkah pertama adalah menghitung total pengeluaran wajib bulanan secara jujur. Jangan mencoba menipu diri sendiri dengan mengecilkan angka pengeluaran. Setelah mengetahui angka pastinya, tetapkan target jangka pendek. Misalnya, targetkan untuk memiliki dana darurat setara satu bulan pengeluaran dalam enam bulan ke depan. Setelah target tersebut tercapai, tingkatkan secara bertahap hingga mencapai angka ideal yang memberikan rasa tenang secara psikologis.
Dana darurat bukan sekadar angka di buku tabungan, melainkan bentuk perlindungan terhadap ketenangan pikiran. Dengan memiliki cadangan yang cukup, Anda memiliki ruang untuk bernapas dan mengambil keputusan rasional saat menghadapi masalah keuangan, alih-alih mengambil keputusan impulsif karena kepanikan. Keberadaan dana ini memungkinkan Anda untuk tetap fokus pada tujuan keuangan jangka panjang seperti pendidikan anak atau dana pensiun, meskipun ada gangguan yang terjadi di tengah perjalanan.
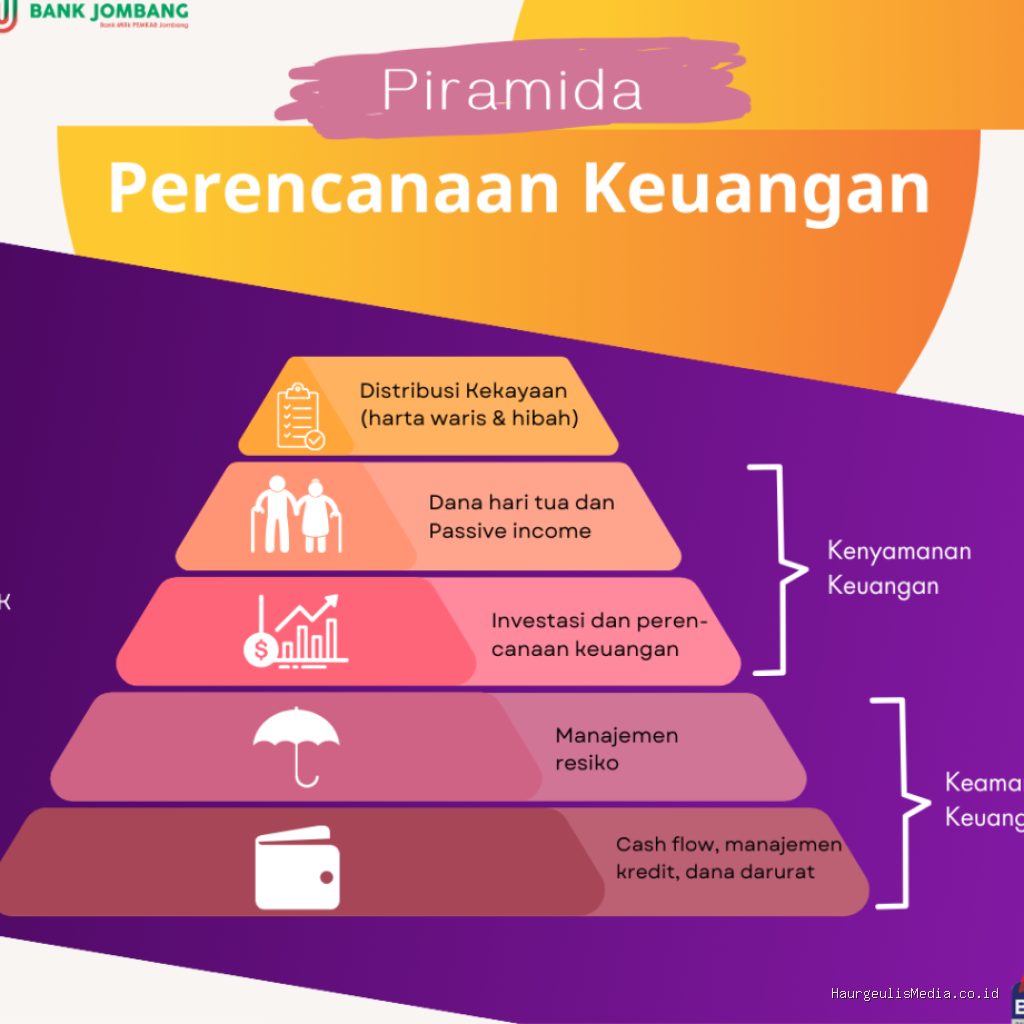
Keberhasilan dalam mengelola keuangan pribadi sangat ditentukan oleh kemampuan seseorang dalam mengantisipasi ketidakpastian. Dana darurat adalah instrumen paling mendasar yang harus diprioritaskan sebelum melangkah ke strategi investasi yang lebih kompleks. Dengan memisahkan dana cadangan, menggunakan instrumen yang likuid, dan menjaga kedisiplinan agar tidak menggunakannya untuk kebutuhan konsumtif, Anda telah membangun fondasi yang kokoh untuk stabilitas ekonomi jangka panjang.
📷 Photo by bankjombang.co.id