
HaurgeulisMedia.co.id – Melunasi utang dengan cepat membutuhkan lebih dari sekadar keinginan; diperlukan perubahan strategi pengelolaan arus kas dan disiplin dalam memprioritaskan alokasi dana. Banyak orang terjebak dalam siklus utang karena hanya membayar jumlah minimum tagihan, yang justru memperpanjang masa tenor dan menambah beban bunga secara signifikan.
Langkah pertama dalam strategi pelunasan adalah melakukan audit keuangan secara menyeluruh. Anda perlu mengumpulkan seluruh data utang, mulai dari saldo terutang, tingkat suku bunga, hingga jatuh tempo bulanan. Tanpa gambaran yang jelas mengenai total kewajiban, sulit untuk menentukan arah pembayaran yang paling efektif.
Terdapat dua metode populer yang sering digunakan untuk mempercepat pelunasan: metode bola salju (debt snowball) dan metode longsoran (debt avalanche). Metode bola salju berfokus pada psikologi dengan melunasi utang terkecil terlebih dahulu. Keuntungannya adalah memberikan dorongan motivasi saat satu per satu utang berhasil ditutup. Sebaliknya, metode longsoran memprioritaskan utang dengan suku bunga tertinggi. Secara matematis, metode ini lebih efisien karena meminimalkan akumulasi bunga yang harus dibayarkan dalam jangka panjang.
Dalam memilih antara kedua metode tersebut, pertimbangkan kondisi keuangan dan kepribadian Anda. Jika Anda membutuhkan kemenangan kecil untuk tetap konsisten, metode bola salju adalah pilihan tepat. Namun, jika Anda lebih mengutamakan efisiensi biaya dan ingin menekan total bunga yang dibayarkan, fokuslah pada utang dengan bunga tertinggi terlebih dahulu.
Selain memilih metode, negosiasi dengan kreditur sering kali diabaikan. Jika Anda mengalami kesulitan arus kas, menghubungi pihak pemberi pinjaman untuk mendiskusikan restrukturisasi utang dapat menjadi jalan keluar. Beberapa bank atau lembaga keuangan mungkin bersedia memberikan keringanan berupa perpanjangan tenor atau penurunan suku bunga sementara agar debitur tetap dapat melakukan pembayaran.
Pengalihan utang atau konsolidasi juga bisa menjadi solusi jika Anda memiliki banyak utang dengan bunga tinggi dari berbagai sumber. Dengan menggabungkan seluruh utang tersebut menjadi satu pinjaman dengan bunga yang lebih rendah, Anda dapat menyederhanakan pembayaran bulanan. Namun, berhati-hatilah terhadap biaya administrasi dan provisi yang mungkin timbul dalam proses konsolidasi, pastikan total biaya baru tidak justru lebih besar dari utang sebelumnya.
Peningkatan pendapatan tambahan dan pemotongan pengeluaran non-esensial adalah bahan bakar utama untuk mempercepat pelunasan. Alokasikan seluruh pendapatan tambahan, seperti bonus atau hasil kerja sampingan, secara langsung untuk membayar pokok utang. Menggunakan uang tambahan untuk konsumsi hanya akan menunda kebebasan finansial Anda.
Kesalahan umum yang sering terjadi adalah menggunakan kartu kredit untuk membayar utang lain atau menarik pinjaman baru guna menutupi cicilan yang sudah ada. Tindakan ini hanya memindahkan masalah dari satu tempat ke tempat lain dan berisiko memperbesar tumpukan utang karena adanya biaya tambahan atau bunga baru yang lebih tinggi.
Penting juga untuk membedakan antara kebutuhan mendesak dan keinginan. Saat berada dalam masa pelunasan utang yang agresif, gaya hidup harus disesuaikan. Memotong anggaran hiburan, langganan yang tidak terpakai, atau makan di luar secara drastis dapat memberikan selisih dana yang signifikan setiap bulannya. Dana selisih inilah yang harus diprioritaskan untuk pembayaran ekstra.
Jika Anda memiliki dana darurat, jangan gunakan seluruhnya untuk melunasi utang. Dana darurat tetap diperlukan untuk mengantisipasi pengeluaran mendadak yang tidak terduga seperti biaya medis atau perbaikan rumah. Tanpa dana darurat, saat terjadi kebutuhan mendesak, Anda akan kembali terpaksa menggunakan utang baru, yang akan merusak progres pelunasan yang telah dibangun.
Konsistensi adalah kunci utama dalam strategi ini. Buatlah jadwal pembayaran otomatis untuk menghindari keterlambatan yang berujung pada denda. Denda keterlambatan tidak hanya menambah beban finansial, tetapi juga berpotensi merusak skor kredit Anda, yang akan menyulitkan akses keuangan di masa depan.
Perlu diingat bahwa setiap utang memiliki karakteristik berbeda. Utang konsumtif dengan bunga tinggi seperti kartu kredit atau pinjaman daring harus menjadi prioritas utama untuk diselesaikan dibandingkan utang dengan bunga rendah atau cicilan aset yang memiliki nilai jual kembali. Fokuslah pada utang yang paling menggerus arus kas bulanan Anda terlebih dahulu.
Evaluasi progres secara berkala setiap bulan. Saat satu utang berhasil dilunasi, segera alihkan dana yang sebelumnya digunakan untuk cicilan tersebut ke utang berikutnya. Jangan menaikkan gaya hidup seiring dengan berkurangnya beban utang. Pertahankan tingkat pengeluaran yang sama hingga seluruh utang benar-benar lunas.
Pelunasan utang dengan cepat adalah kombinasi dari disiplin pengeluaran, pemilihan metode pembayaran yang tepat, serta keteguhan untuk tidak menambah beban utang baru. Dengan memprioritaskan utang berbunga tinggi, mengoptimalkan arus kas melalui pemotongan biaya, dan tetap menjaga dana darurat, Anda dapat memperpendek masa beban keuangan dan mencapai stabilitas finansial dengan lebih terukur.
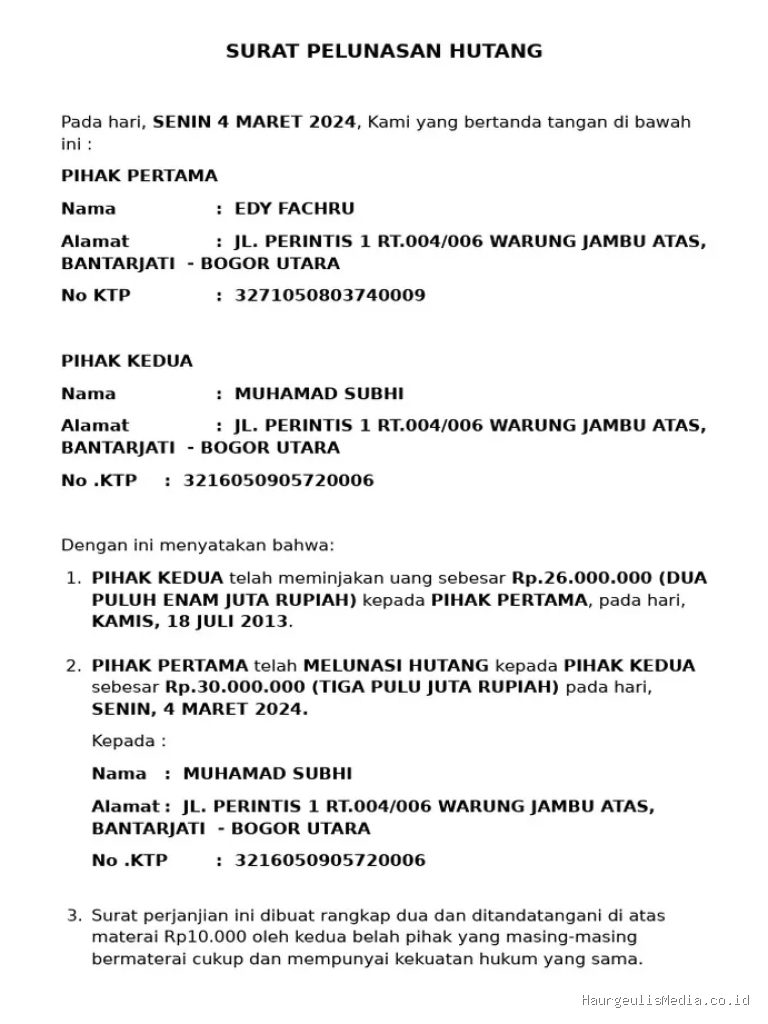
📷 Photo by id.scribd.com