
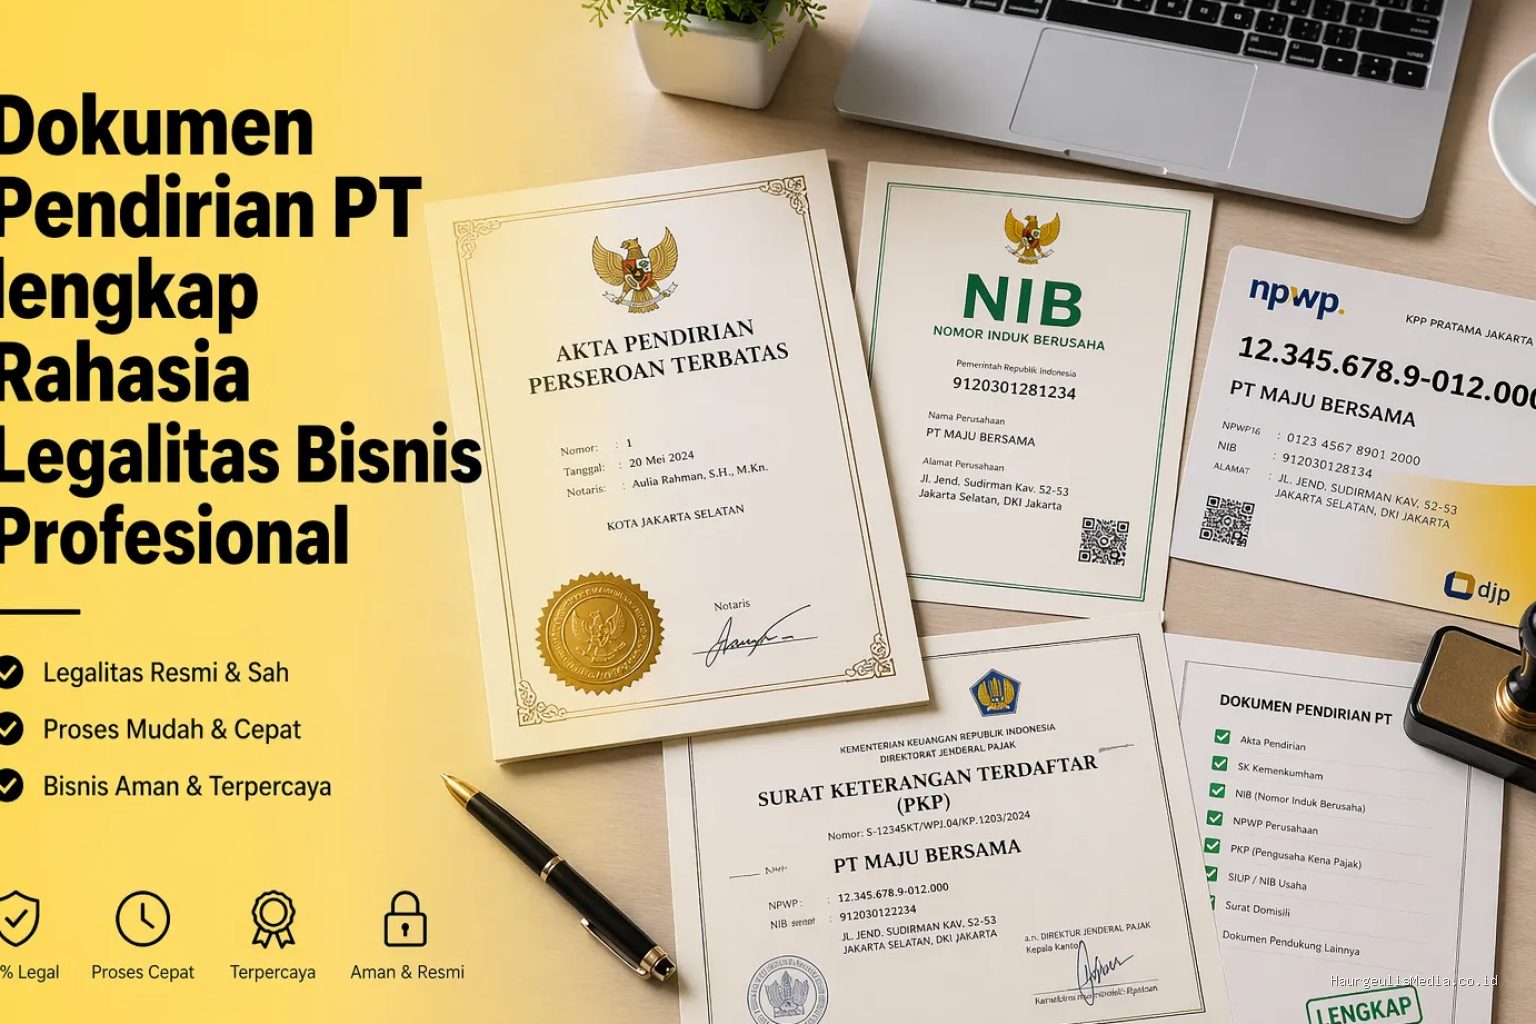
HaurgeulisMedia.co.id – NIB berfungsi sebagai identitas legalitas usaha dan akses perizinan operasional di sistem OSS, sedangkan NPWP adalah nomor identitas wajib pajak yang digunakan sebagai sarana administrasi perpajakan dan pemenuhan kewajiban fiskal.
Banyak pelaku usaha pemula sering kali keliru menganggap bahwa Nomor Induk Berusaha (NIB) dan Nomor Pokok Wajib Pajak (NPWP) adalah hal yang sama atau memiliki fungsi yang saling menggantikan. Padahal, keduanya memiliki kedudukan hukum yang berbeda dalam ekosistem bisnis di Indonesia. Memahami perbedaan keduanya sangat krusial agar operasional bisnis berjalan lancar tanpa hambatan administratif di kemudian hari.
Apa Itu NIB dan Mengapa Wajib Dimiliki?
NIB adalah identitas pelaku usaha yang diterbitkan melalui sistem Online Single Submission (OSS). NIB tidak hanya berfungsi sebagai bukti registrasi, tetapi juga berlaku sebagai Tanda Daftar Perusahaan (TDP), Angka Pengenal Impor (API), dan hak akses kepabeanan bagi perusahaan yang melakukan kegiatan ekspor-impor. Dengan memiliki NIB, pelaku usaha mendapatkan legitimasi untuk menjalankan kegiatan operasional sesuai dengan Klasifikasi Baku Lapangan Usaha Indonesia (KBLI) yang dipilih.
Penting untuk dicatat bahwa NIB adalah pintu masuk untuk mendapatkan perizinan operasional. Tanpa NIB, Anda tidak bisa mengajukan sertifikasi standar atau izin operasional khusus yang mungkin dibutuhkan oleh sektor usaha tertentu, seperti izin edar pangan, izin lingkungan, atau izin usaha perdagangan. NIB bertindak sebagai “payung” yang menyatukan berbagai perizinan yang sebelumnya terfragmentasi.
Peran Vital NPWP dalam Perpajakan
Di sisi lain, NPWP merupakan sarana administratif perpajakan yang bersifat melekat pada subjek pajak, baik itu orang pribadi maupun badan usaha. NPWP digunakan untuk menghitung, membayar, dan melaporkan pajak penghasilan serta pajak pertambahan nilai. Berbeda dengan NIB yang diterbitkan oleh Kementerian Investasi/BKPM, NPWP diterbitkan oleh Direktorat Jenderal Pajak (DJP).
Fungsi utama NPWP adalah sebagai alat pengawasan administrasi perpajakan. Tanpa NPWP, pelaku usaha akan sulit melakukan transaksi perbankan, mengajukan kredit modal usaha, atau bahkan mengikuti tender proyek pemerintah. Dalam konteks operasional, NPWP adalah syarat mutlak untuk melakukan pemotongan pajak atas transaksi bisnis yang Anda lakukan dengan pihak lain.
📷 Photo by id.scribd.com
Perbandingan Fungsi Utama
Berikut adalah tabel perbandingan untuk membantu Anda membedakan kegunaan NIB dan NPWP dalam operasional bisnis:
📷 Photo by mebiso.com
| Aspek Perbandingan | NIB (Nomor Induk Berusaha) | NPWP (Nomor Pokok Wajib Pajak) |
|---|---|---|
| Penerbit | OSS (Kementerian Investasi/BKPM) | Direktorat Jenderal Pajak (DJP) |
| Fungsi Utama | Legalitas operasional & akses izin | Administrasi & kewajiban pajak |
| Kaitan dengan Pajak | Tidak ada kaitan langsung | Wajib untuk pelaporan pajak |
| Kegunaan Lain | API, TDP, Akses Kepabeanan | Perbankan, Kredit, Tender, Kontrak |
Langkah Praktis Mengurus Perizinan Bisnis
Bagi Anda yang baru memulai usaha, sebaiknya ikuti urutan langkah berikut agar tidak terjadi tumpang tindih dalam pengurusan dokumen legalitas:
- Daftarkan NPWP terlebih dahulu sebagai syarat administratif utama bagi subjek pajak.
- Siapkan data usaha seperti alamat, modal, dan KBLI yang sesuai dengan jenis bisnis Anda.
- Lakukan registrasi akun di sistem OSS (Online Single Submission) menggunakan NIK atau NPWP badan.
- Lengkapi data profil usaha di dalam portal OSS untuk memproses penerbitan NIB.
- Identifikasi apakah bisnis Anda memerlukan perizinan operasional tambahan (seperti izin edar atau sertifikasi standar) melalui menu yang tersedia di OSS setelah NIB terbit.
Mengapa Keduanya Sering Tertukar?
Kesalahan umum yang sering terjadi adalah menganggap bahwa dengan memiliki NIB, kewajiban perpajakan otomatis sudah terpenuhi. Faktanya, NIB hanyalah izin untuk “beroperasi”. NIB tidak menggantikan fungsi NPWP dalam pelaporan SPT Tahunan atau pemungutan PPh. Jika pelaku usaha hanya mengurus NIB tanpa mengurus NPWP, mereka akan kesulitan saat harus bertransaksi dengan perusahaan besar yang mensyaratkan faktur pajak atau bukti potong.
Selain itu, terdapat risiko jika pelaku usaha menggunakan NPWP pribadi untuk bisnis yang seharusnya berbentuk badan hukum (PT). Hal ini akan mencampurkan aset pribadi dan aset bisnis, yang berpotensi menimbulkan masalah di masa depan, terutama terkait tanggung jawab pajak dan risiko hukum lainnya.
Tanda dan Risiko Ketidakpatuhan
Risiko utama dari pengabaian salah satu dokumen ini adalah terhambatnya arus kas. Jika Anda memiliki NIB tetapi tidak memiliki NPWP, Anda mungkin akan dikenakan tarif pajak yang lebih tinggi (PPh Pasal 21 atau 23) karena status wajib pajak yang tidak terdata dengan benar. Sebaliknya, jika Anda memiliki NPWP tetapi tidak memiliki NIB, bisnis Anda dianggap ilegal dan sewaktu-waktu bisa dihentikan oleh otoritas setempat jika terjadi inspeksi mendadak.
FAQ (Pertanyaan yang Sering Diajukan)
Q: Apakah saya bisa membuat NIB tanpa memiliki NPWP?
A: Saat ini, sistem OSS mewajibkan penggunaan NPWP sebagai syarat validasi data pelaku usaha, sehingga Anda tetap harus memiliki NPWP sebelum mengurus NIB.
Q: Apakah NIB perlu diperpanjang setiap tahun?
A: NIB berlaku selama pelaku usaha menjalankan kegiatan usahanya, sehingga tidak perlu diperpanjang secara berkala, kecuali ada perubahan data mendasar pada profil usaha Anda.
Q: Apakah NPWP badan dan NPWP pribadi bisa digunakan secara bergantian untuk satu bisnis?
A: Tidak disarankan. Jika bisnis Anda sudah berbentuk badan hukum seperti PT, maka wajib menggunakan NPWP badan untuk memisahkan tanggung jawab fiskal antara pemilik dan perusahaan.
Dengan memahami perbedaan mendasar antara NIB dan NPWP, Anda dapat memastikan bahwa bisnis Anda tidak hanya berjalan secara legal di mata hukum investasi, tetapi juga patuh terhadap regulasi perpajakan yang berlaku. Selalu pastikan data yang diinput ke kedua sistem tersebut konsisten agar tidak terjadi kendala verifikasi di kemudian hari.
📷 Photo by hivefive.co.id